Obra · 2026
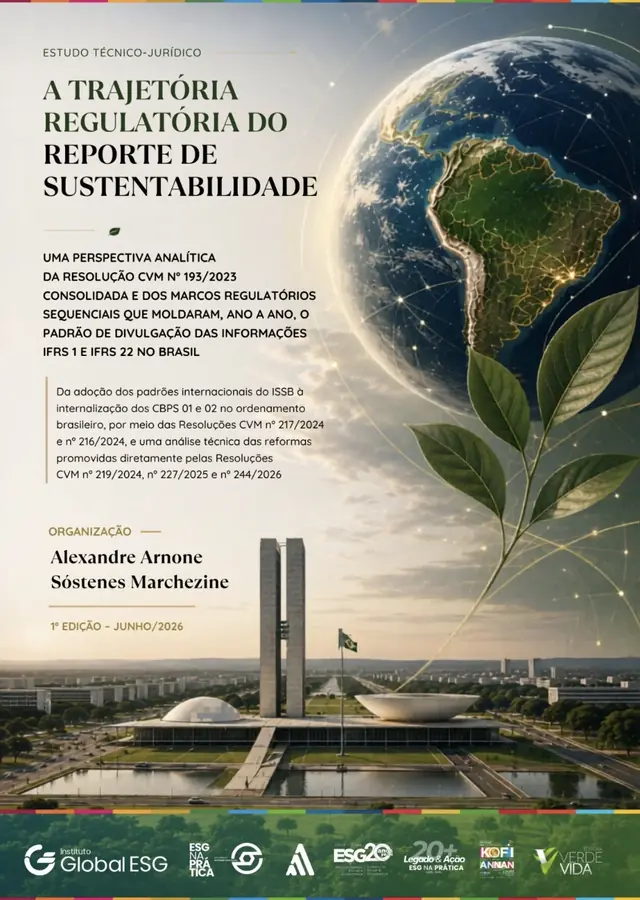
A trajetória regulatória do reporte de sustentabilidade
Estudo técnico-jurídico sobre IFRS S1 e S2 e a evolução das Resoluções CVM nº 193/2023 e nº 244/2026.
Contexto e leitura estratégica
O tema e suas conexões.
Uma perspectiva analítica da Resolução CVM nº 193/2023 consolidada e dos marcos que, entre 2023 e 2026, moldaram a divulgação das informações IFRS S1 e IFRS S2 no Brasil.
A integração crescente entre sustentabilidade, governança corporativa e mercados financeiros impulsionou a construção de padrões capazes de demonstrar como riscos e oportunidades relacionados à sustentabilidade podem afetar a geração de valor das organizações. A criação do International Sustainability Standards Board (ISSB) e a edição dos padrões IFRS S1 e IFRS S2 inauguraram uma nova etapa da regulação financeira internacional.
O estudo reconstrói, de forma cronológica, sistemática e crítica, a resposta brasileira a esse movimento: da Resolução CVM nº 193/2023 à internalização dos CBPS 01 e 02; das reformas de 2024 e 2025 à inflexão promovida pela Resolução CVM nº 244/2026; e das repercussões regulatórias aos efeitos concretos sobre governança, deveres fiduciários, asseguração, transparência e decisões de investimento.
Participação e proveniência
Contribuição e créditos
- Contribuição ou vínculo
- Coorganização e coordenação técnica
- Créditos da fonte
- Instituto Global ESG
- Situação do registro
- Registro público
Guia de leitura
Principais pontos
- 01
Coorganização e coordenação técnica de Sóstenes Marchezine
- 02
Evolução regulatória brasileira e padrões IFRS S1 e S2
- 03
Pesquisa normativa, comparada e analítica
- 04
Debate sobre a Resolução CVM nº 244/2026
Acesso e aprofundamento
Fontes e documentos
Os documentos integrais, condições de acesso e atualizações podem ser consultados nas respectivas fontes. Curadoria revisada em 08/10/2026.
Explore o repertório